스타본부 신입교육증권분석
고객의 증권 한 장에서
바꿀 것 · 해지할 것 · 더할 것을 찾아내는 법
증권분석이란?
고객이 이미 가지고 있는 보험증권을 펼쳐 놓고
“지금 이대로 괜찮은가?”를 담보 하나하나 확인하는 일입니다.
이런 질문, 바로 답할 수 있나요?
가장 흔한 뇌경색도 나오나요?뇌·심장에서 확인 → !Q4협심증으로 쓰러지면
심장 진단비가 나올까요?뇌·심장에서 확인 → !Q5암 진단금 1,000만원,
1년 치료비의 몇 %일까요?암 치료비에서 확인 → !Q6내 보험료, 대부분이
사망보험금에 들어가 있진 않나요?사망보장에서 확인 → !Q7특약이 80세에 끝나는데,
아픈 건 80세 이후 아닌가요?증권 읽기에서 확인 → !Q8내 운전자보험,
경찰조사 단계 변호사비가 나오나요?운전자보험에서 확인 → !Q9변액보험, 지금 해지하면
낸 돈 중 얼마를 돌려받을까요?변액보험에서 확인 → !Q10내 실손보험,
몇 세대인지 알고 계신가요?핵심 포인트에서 확인 → !Q11매달 내는 적립보험료,
보장에 쓰이고 있나요?핵심 포인트에서 확인 →
이 중 하나라도 “글쎄요…”라면,
그 증권은 지금 바로 분석이 필요합니다.
오늘 교육이 끝나면, 이 질문들에 고객보다 먼저 답할 수 있게 됩니다.
오늘의 순서
중간중간 퀴즈가 나옵니다. 화면을 직접 눌러보세요.
종신 주계약 → 정기특약
사망보장 1억,
어떻게 담느냐에 따라 보험료가 달라집니다
남자 · 사망보장 1억 기준
종신 주계약 종신·20년납 vs 정기사망특약 갱신형 · 최대 90세 만기
※ 정기사망특약은 최초 20년 · 이후 5년 갱신형으로 갱신 시 보험료가 변동될 수 있습니다. 적금은 연 3% 단리 · 세전, 매월 납입 기준 단순 계산입니다.
실제 설계 화면으로 확인
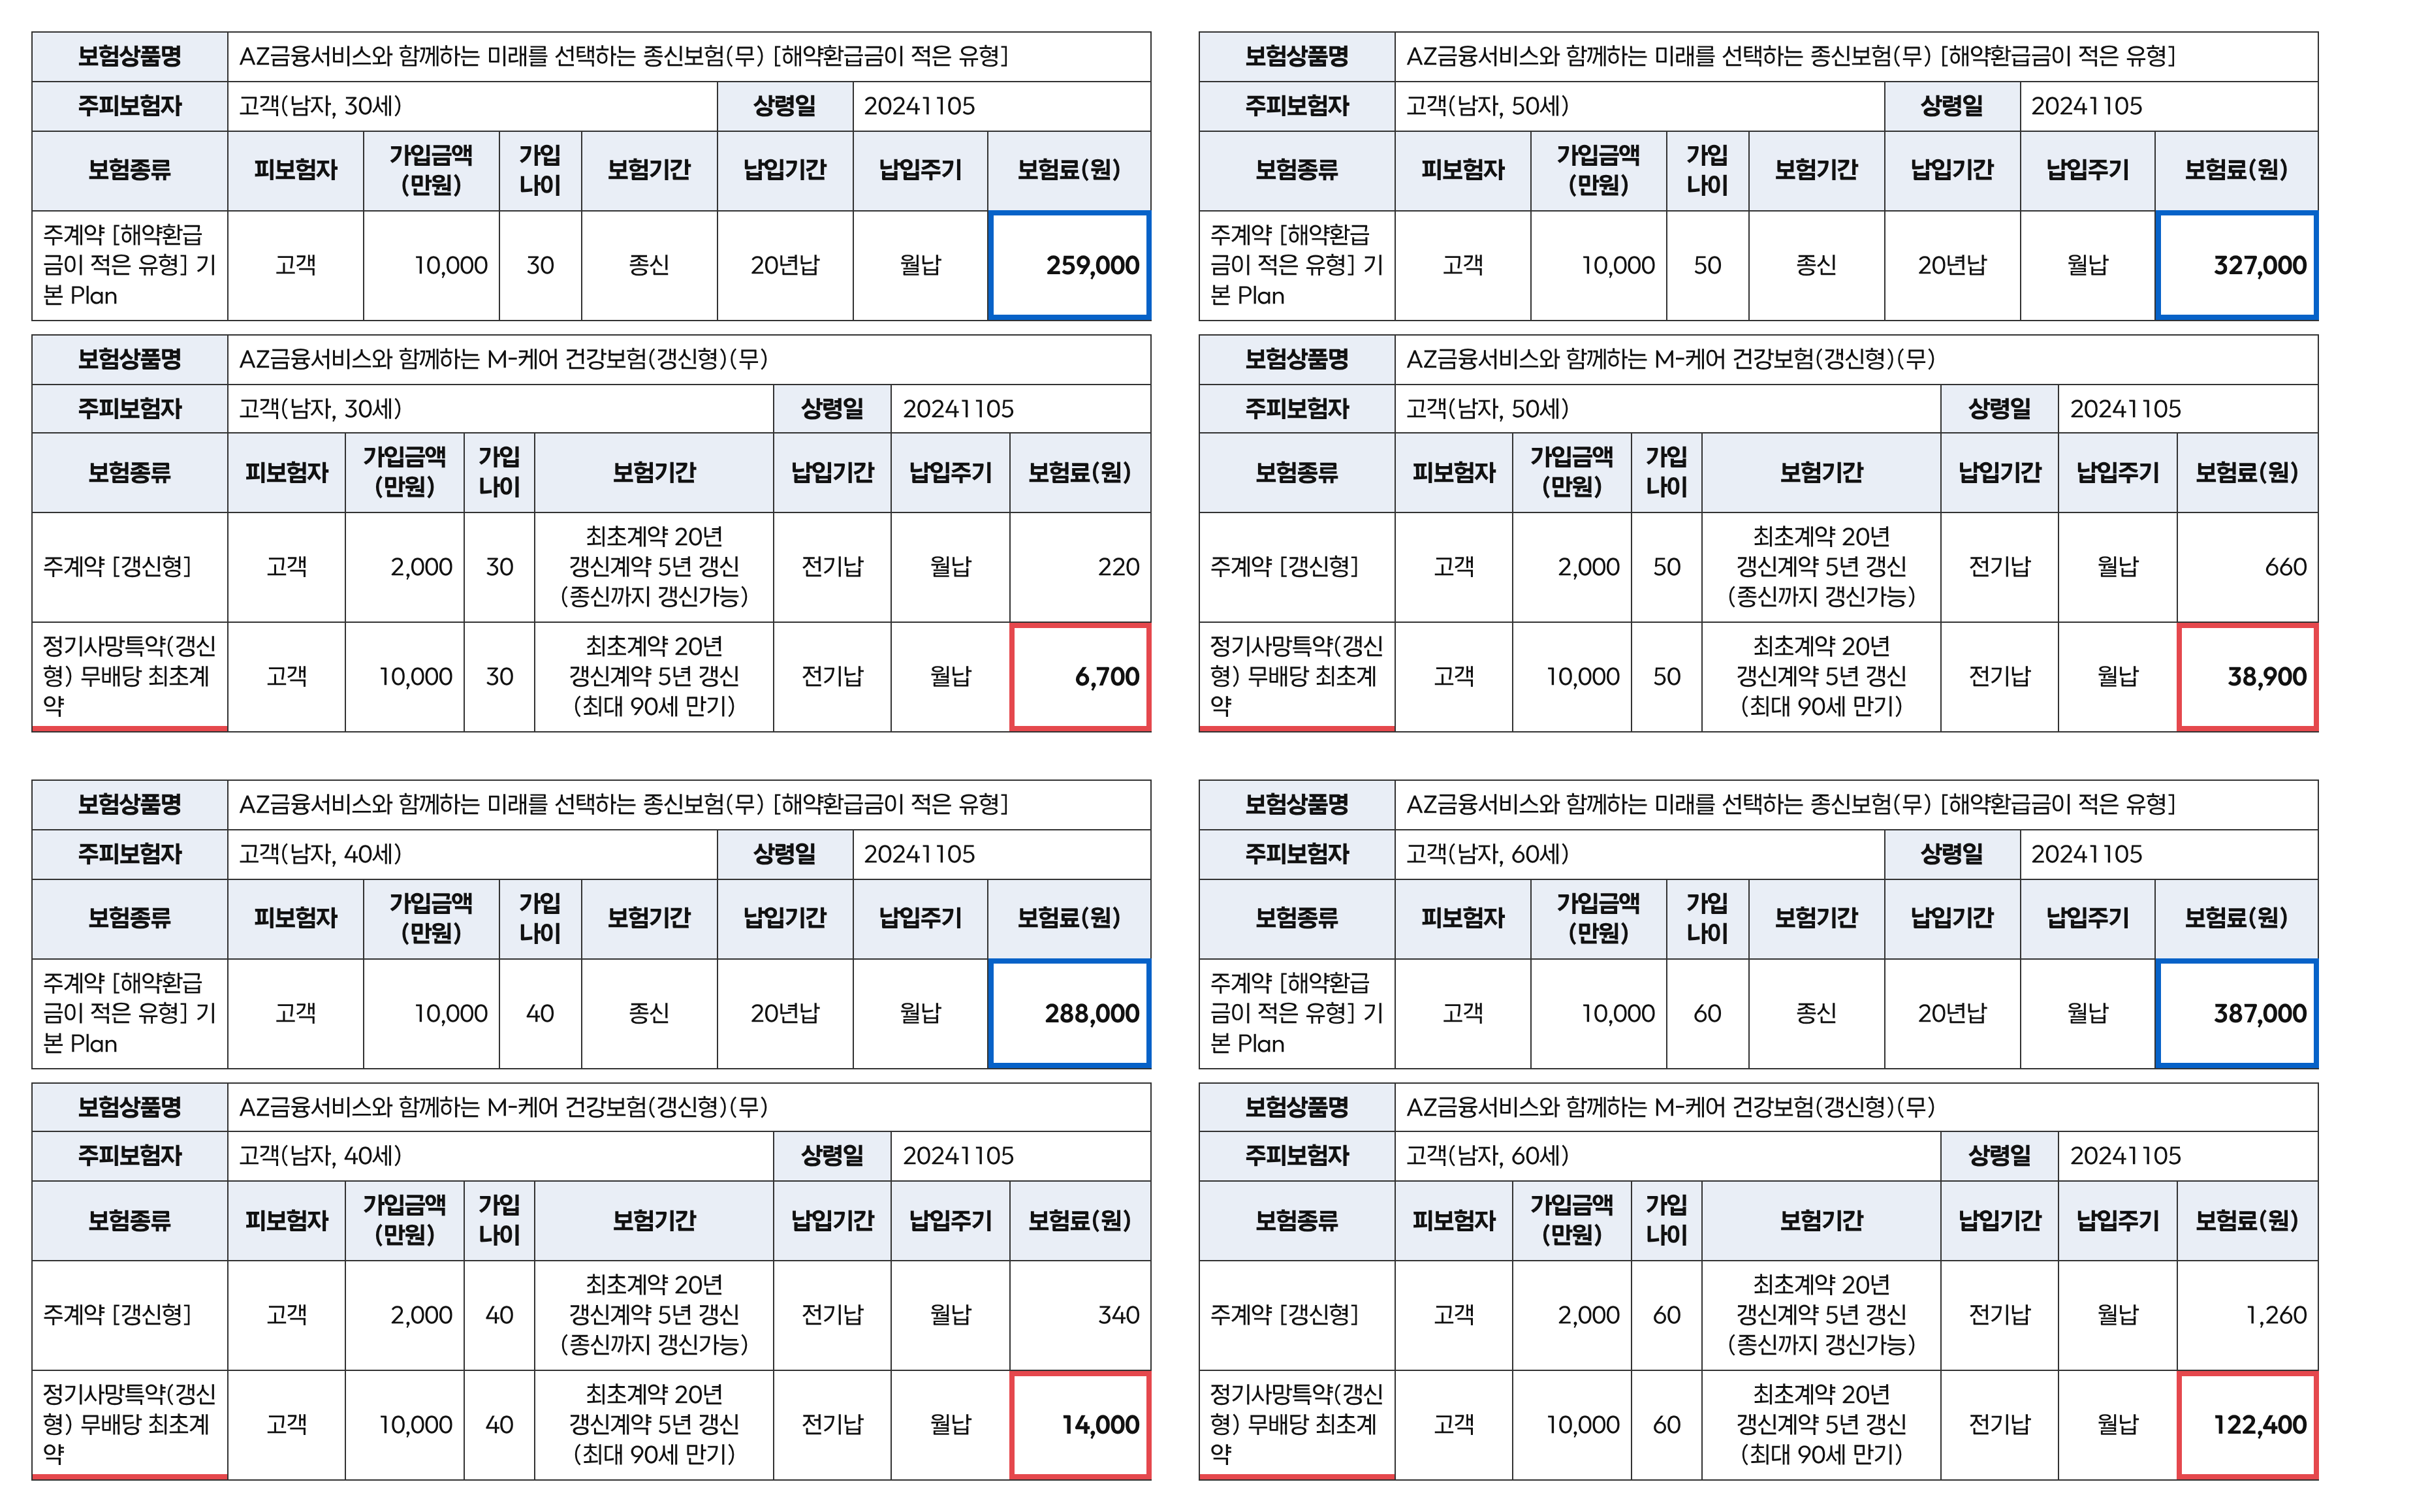
→ 정기특약으로 바꾸고, 줄어든 보험료로 진단·치료비를 채울 수 있습니다.
진단명 한 단어가
보장 범위를 바꿉니다
뇌출혈 → 뇌졸중, 뇌혈관
고객 증권에 ‘뇌출혈 진단비’만 있다면?
뇌출혈 진단비는 전체 뇌혈관질환 중 몇 %를 보장할까요?
뇌출혈 → 뇌졸중, 뇌혈관 — 버튼을 눌러 비교
버튼을 눌러 보장되는 코드를 비교해 보세요
급성심근경색 → 허혈성심장
허혈성심장질환에서 가장 많은 건 협심증(I20)입니다.
그런데 ‘급성심근경색 진단비’로는 협심증을 받을 수 없습니다.
그 자리가 바로 뇌혈관 · 허혈성심장으로 넓혀야 할 공략 포인트입니다.
암, 원인부터 치료비까지
암 발생의 주요 원인 TOP 3
셋 중 가장 큰 원인은 무엇일까요? 카드를 눌러 확인하세요.
병력에 대한 유전적 요인 + 가족이 공유하는 음식·생활·환경
흡연을 비롯해 음주, B형 간염, 각종 대기오염과 발암물질 등 다양한 원인
존스홉킨스대학 연구 — 암 환자의 66%에게서 뚜렷한 발병 요인이 없었다
“가족 중에 암 환자도 없고,
술·담배도 안 하니까 나는 괜찮아”
= 01·02번(34%)만 보고 나머지 66%를 무시하는 아주 위험한 생각
위험암 환자 3명 중 2명은
뚜렷한 원인 없이 우연히 걸립니다
→ 누구에게나 올 수 있으니, 진단금과 치료비 준비는 모두에게 필요
과거의 수술, 실제 모습
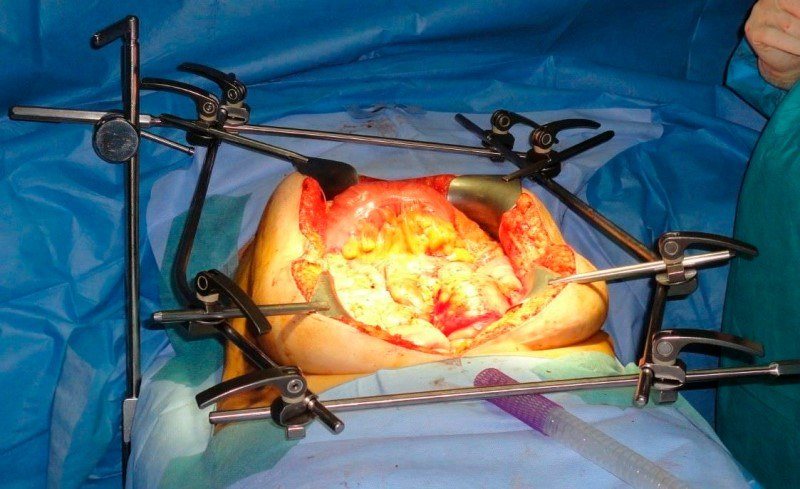
눌러서 보기
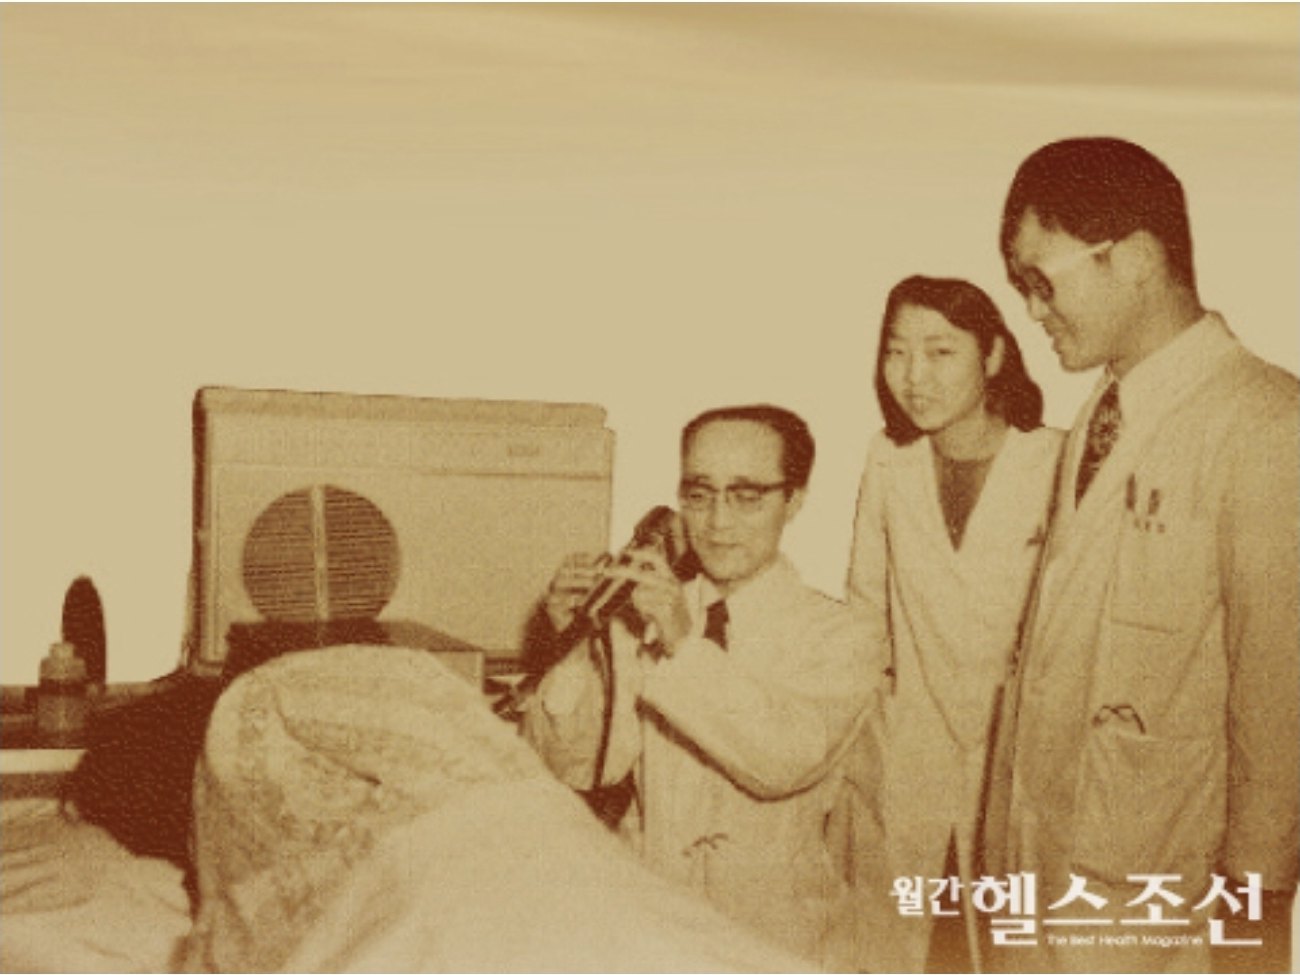
눌러서 보기
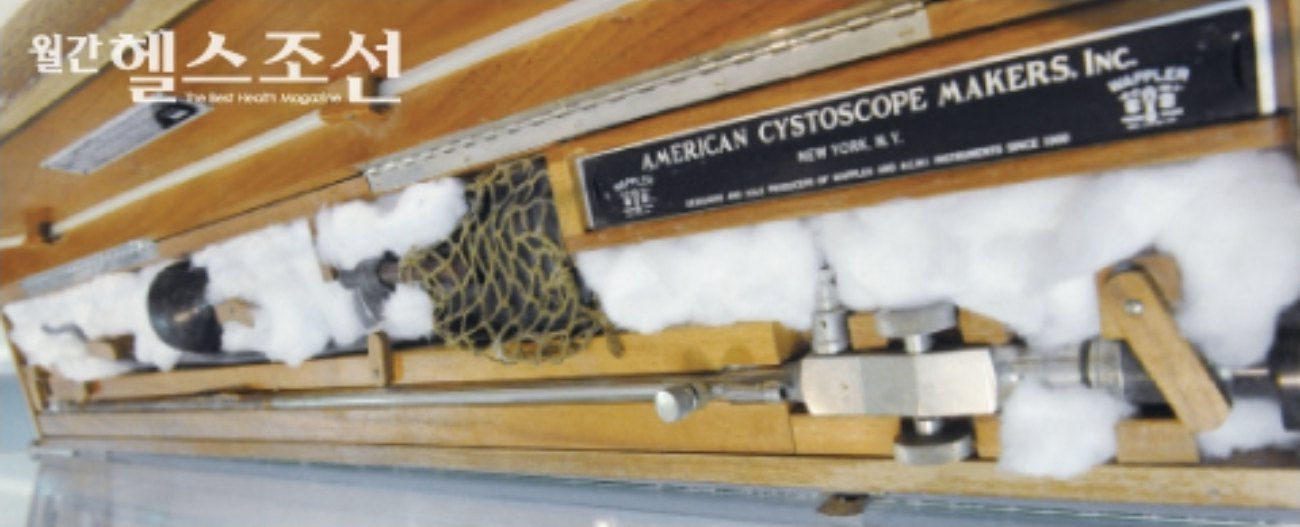
눌러서 보기
수술법의 발전 & 비용
치료는 좋아졌습니다. 그만큼 본인이 내는 비용도 올라갔습니다.
영상 화면을 누르면 멈춤 / 재생됩니다
개복 수술
- 배·가슴을 크게 절개하는 수술
- 회복 기간이 길고 후유증 부담
다빈치 로봇수술
- 10~15배 확대 3D 영상, 정밀한 로봇 팔
- 전립선암 · 갑상선암 · 직장암 등
중입자 치료
- 암에 닿는 순간 에너지를 터뜨려 DNA 파괴
- 치료기간 3주 이내 · 평균 12회
항암약물의 발전
세대가 바뀔수록 효과는 좋아지고, 약값은 비급여 · 고가가 됩니다.
오른쪽 ▶ 치료 영상을 눌러 치료 원리를 보세요
화학항암제
암세포와 정상세포를 가리지 않고 공격 — 부작용이 큼
표적항암제
암의 원인 물질만 골라서 공격
면역항암제
내 몸의 면역세포를 활성화시켜 암과 싸우게 함
이 약들, 1년 맞으면 얼마일까요?
카드를 눌러 뒤집어 보세요 (상한금액 기준)
출처: 상한금액 ▶ 건강보험심사평가원(2020.08.20 기준), 투약정보 ▶ 약학정보원
같은 암, 다른 결과
어떤 치료를 선택할 수 있느냐가 결과를 바꿉니다.
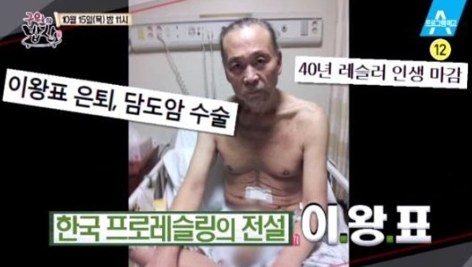
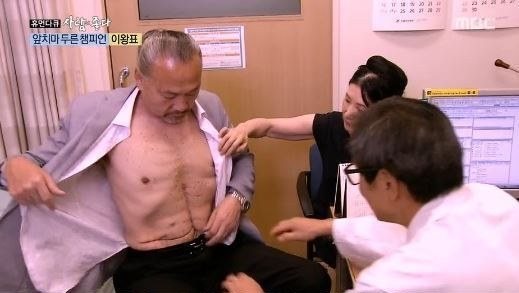
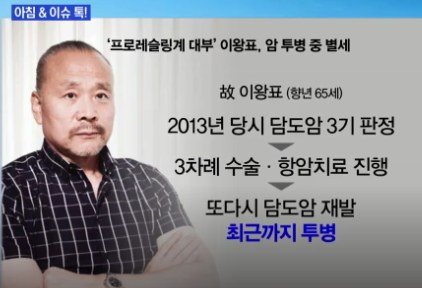
‘프로레슬링 대부’ 故 이왕표
- 2013년 8월담도암 3기 판정
- 수술 · 항암 반복전 절제수술 → 항암 → 수술 → 항암 → 수술 → 항암
총 3차례 수술 진행 - 2018년재발 · 별세
같은 암, 다른 결과
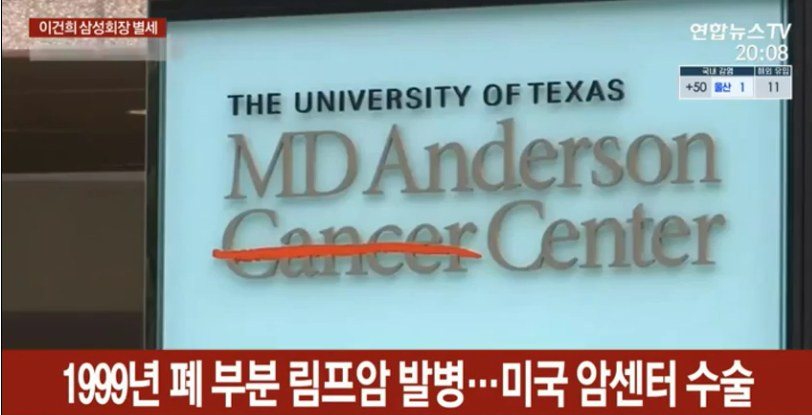
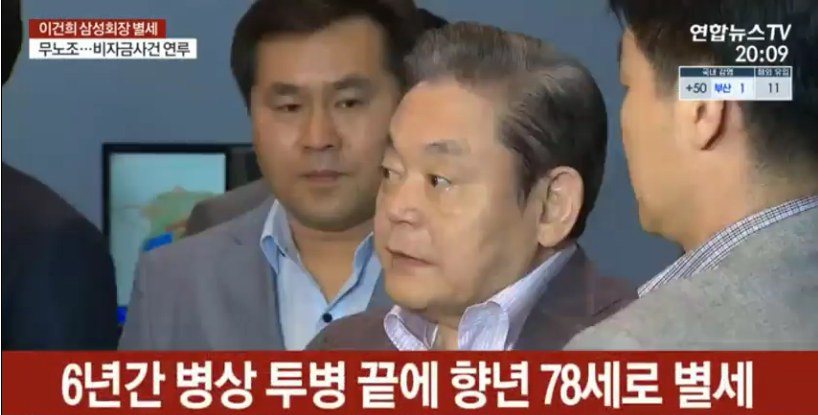
故 이건희 삼성 회장
- 1999년 12월폐 림프암 · 미국 MD앤더슨 암센터 수술
항암 + 방사선 치료 - 2000년 4월완치 단계 귀국 — “암 완치단계, 건강 좋다”
- 2020년 10월별세 (6년간 심근경색 투병, 향년 78세)
폐암 4기, 면역항암제로 버티다
“한 달 밖에 못 산다고 했어요.” 면역항암제 키트루다(펨브롤리주맙) 치료
4주 1,350만원 → 연간 약
※ KBS 생로병사의 비밀 실제 치료 사례
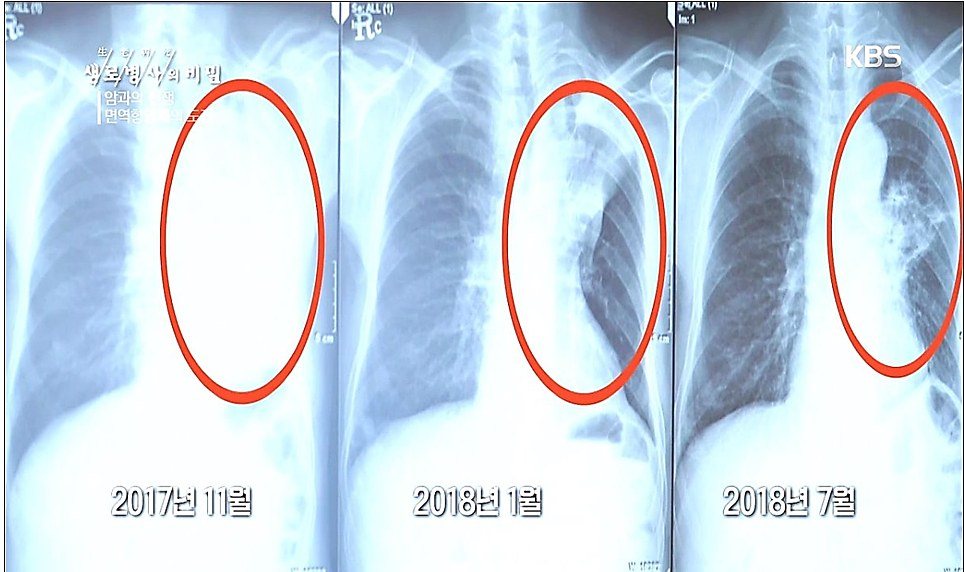
KBS 생로병사의 비밀 — 면역항암제 실제 치료 사례 (약 1분 56초)
암 치료 / 암 한도의 중요성
tvN 〈유 퀴즈 온 더 블럭〉 — 병원 약제부가 말하는 ‘가장 비싼 약’
유 퀴즈 온 더 블럭 — 킴리아주 · 졸겐스마주 (약 3분 16초)
세상에서 가장 비싼 약, 얼마일까요?
1회 투여에
주로 25세 이하 소아·젊은 혈액암 환자 치료
비급여 1회 투약비용
척수성 근위축증 치료제 — 가장 비싼 약
암 치료비 적정 한도
연봉 5,000만원 · 미취학 아동을 둔 4인 가정
암 진단 후 1년 동안 실제로 일어나는 상황 + 필요한 돈
항목을 하나씩 눌러 더해 보세요
건강보험이 적용되면?
킴리아주
3억 6,000만원 → 600만원
건강보험 적용 후 본인부담
졸겐스마주
20억원 → 598만원
건강보험 적용 후 본인부담
고객 증권의 암 진단금, 지금 얼마인가요?
실제 증권 읽기
종신보험 증권 — 공략 포인트 찾기
왼쪽 증권에서 공략할 수 있는 부분은 6곳입니다.
먼저 직접 찾아보고, 오른쪽 카드를 눌러 정답을 확인하세요.
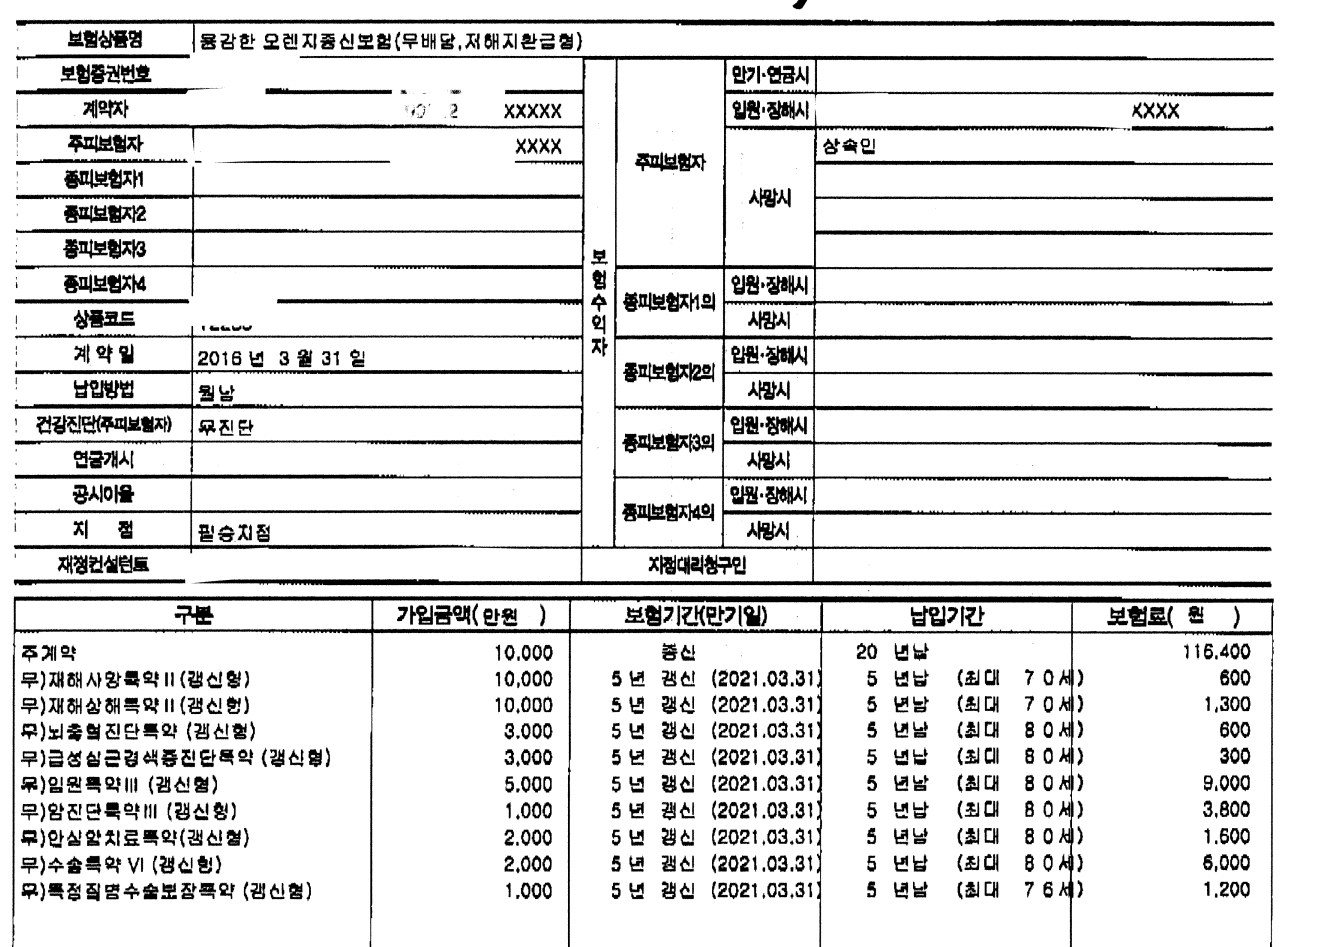 원본 증권
CI보험 — ‘중대한’ 세 글자의 함정
CI보험은 일반 진단이 아니라 약관에서 정한 ‘중대한’ 상태여야 보험금이 나옵니다.
먼저 OX로 감을 잡아 볼까요?
CI보험 가입자가 갑상선암 진단을 받으면 CI보험금이 나온다.
‘중대한 급성심근경색’은 흉통 · 심전도 변화 · 심근효소 상승, 3가지가 모두 확인돼야 한다.
뇌졸중 진단만 받으면 장해 정도와 상관없이 CI보험금이 나온다.
CI보험 실제 증권
‘중대한 질병’ 진단 시 사망보험금의 일부를 미리 주는 구조 — 조건이 맞아야만 지급됩니다.
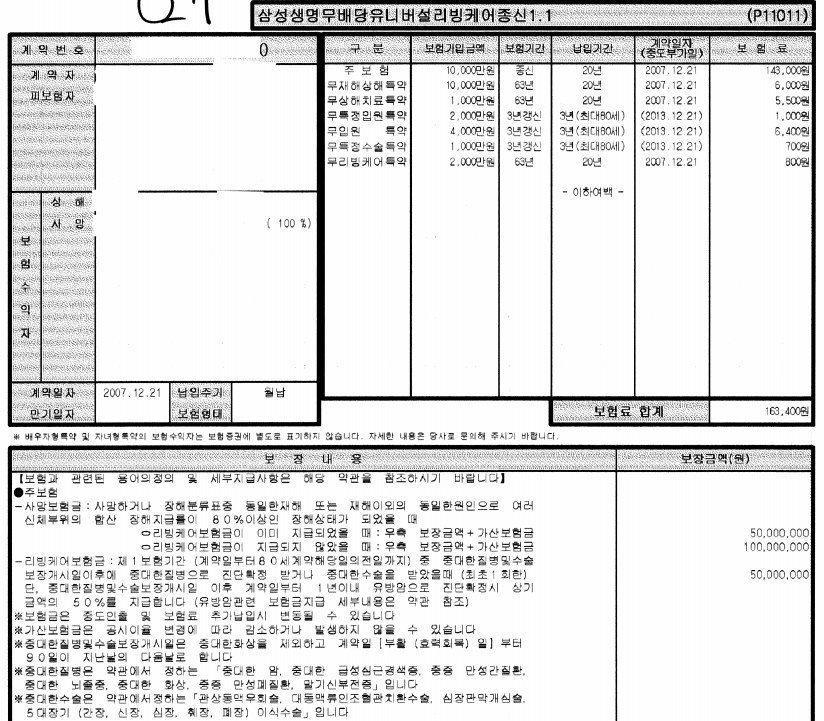
약관 속 ‘중대한’의 조건
카드를 눌러 뒤집어 보세요
약관 원문으로 확인
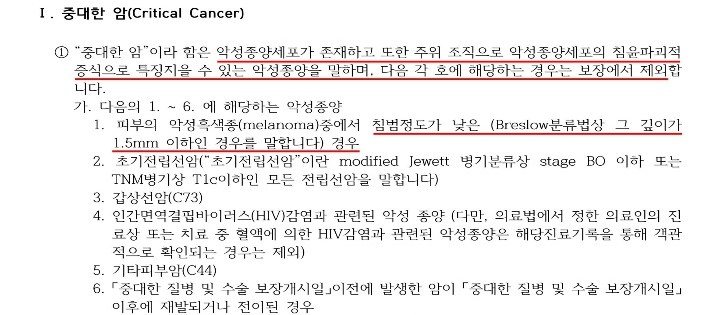
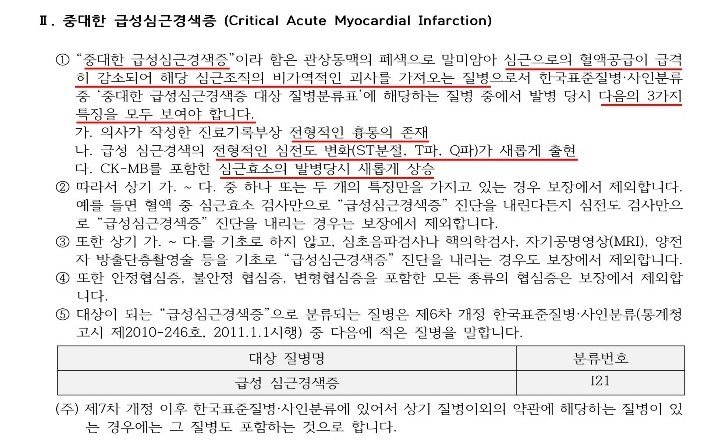
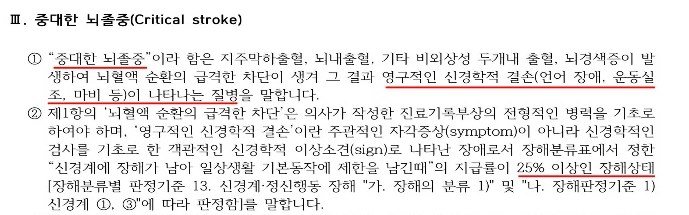
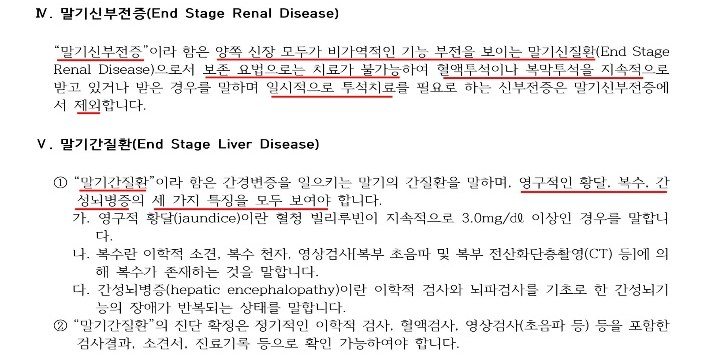
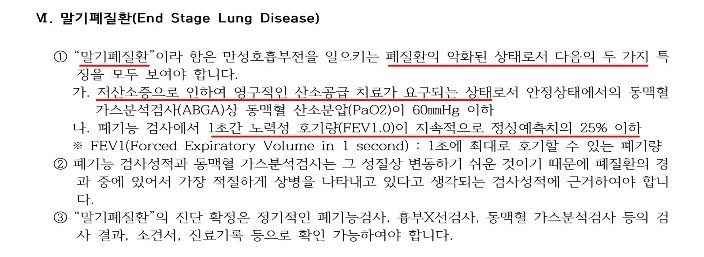
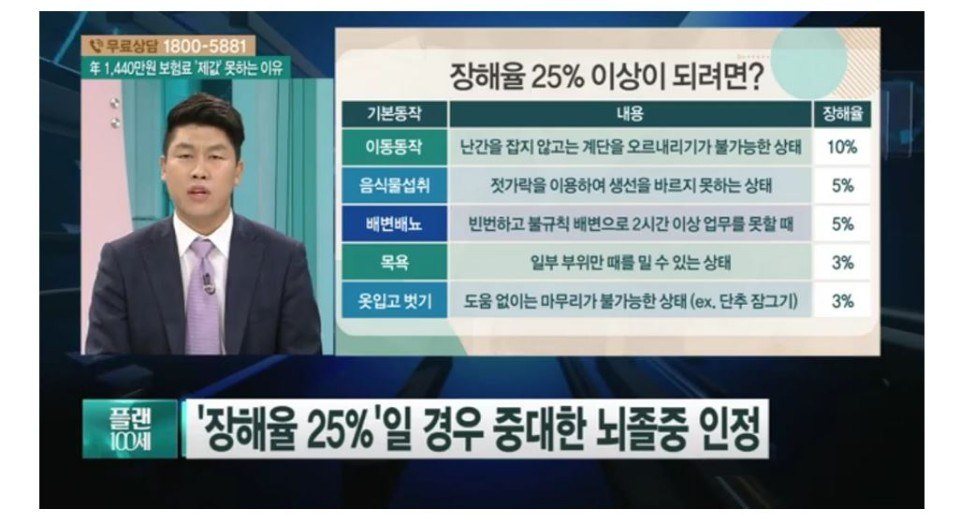
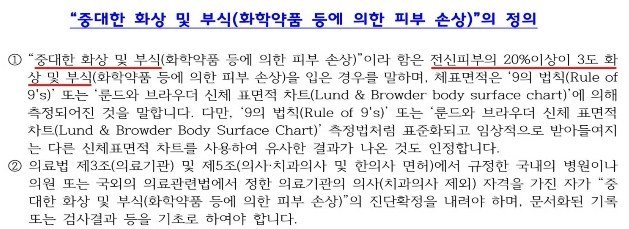
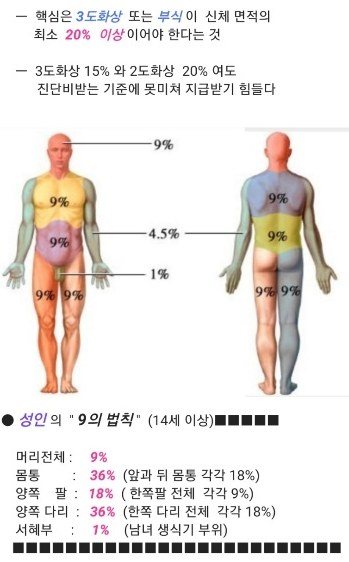
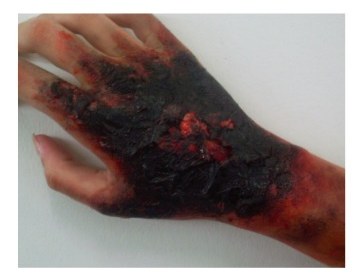
눌러서 보기
“CI보험, 약관 꼼꼼히 살펴야”
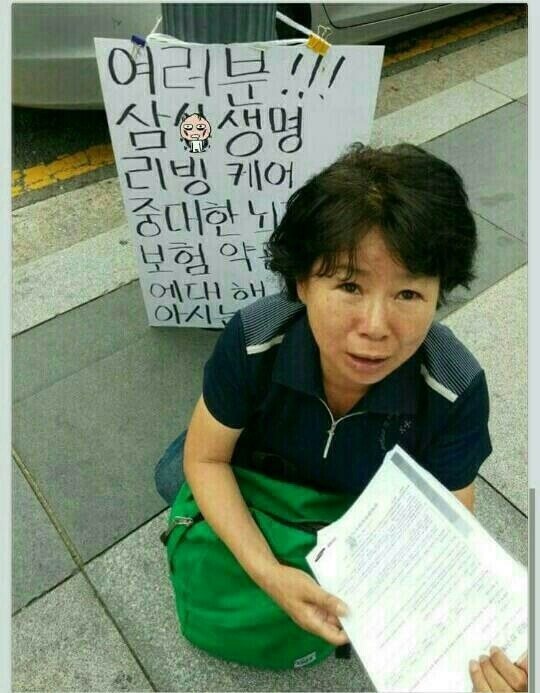
KBS 뉴스 — CI보험, 약관 꼼꼼히 살펴야 (약 1분 49초)
“아프면 나오는 보험”이 아니라
“아주 심하게 아파야 나오는 보험”
변액보험 — 보험료가 투자됩니다
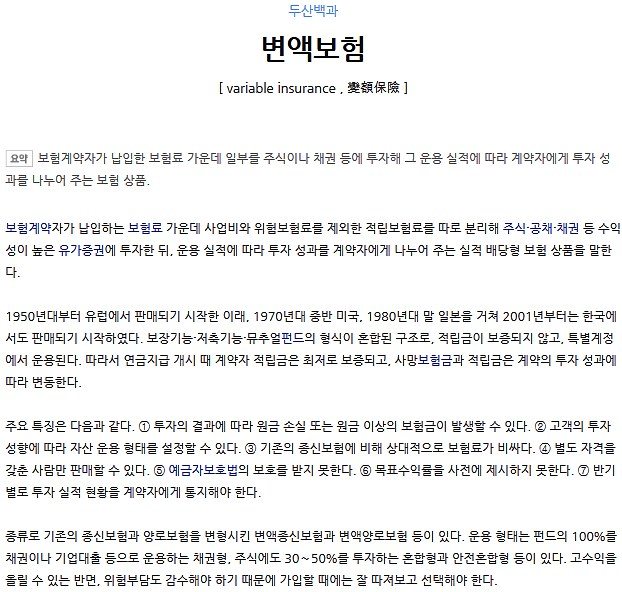
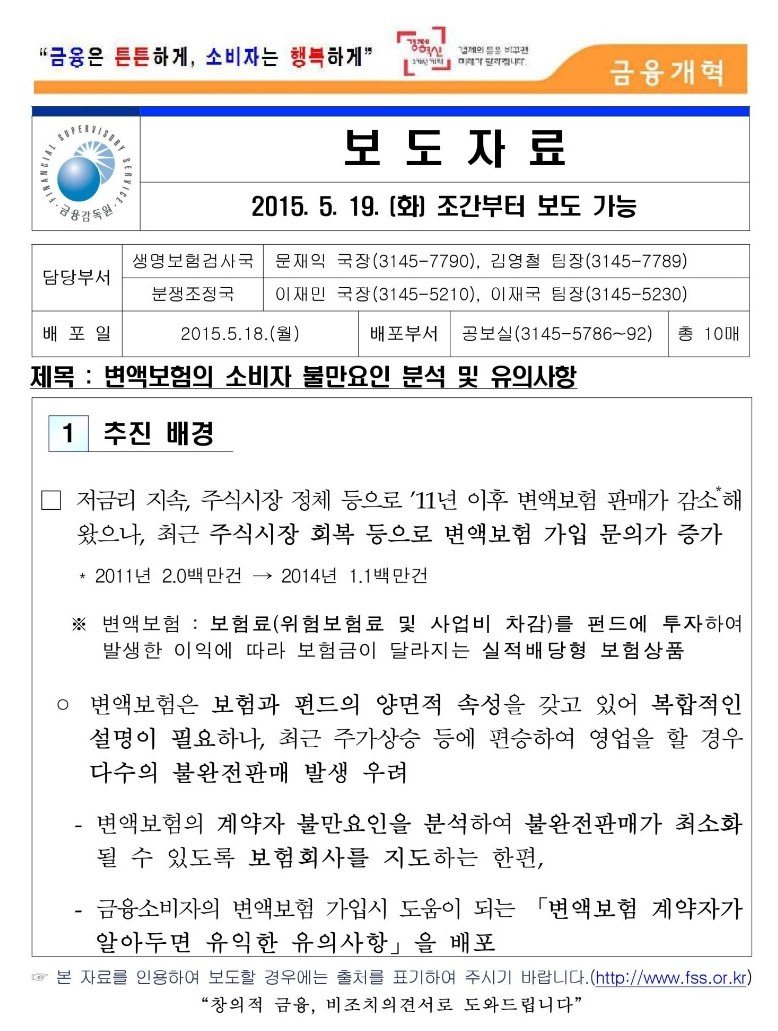
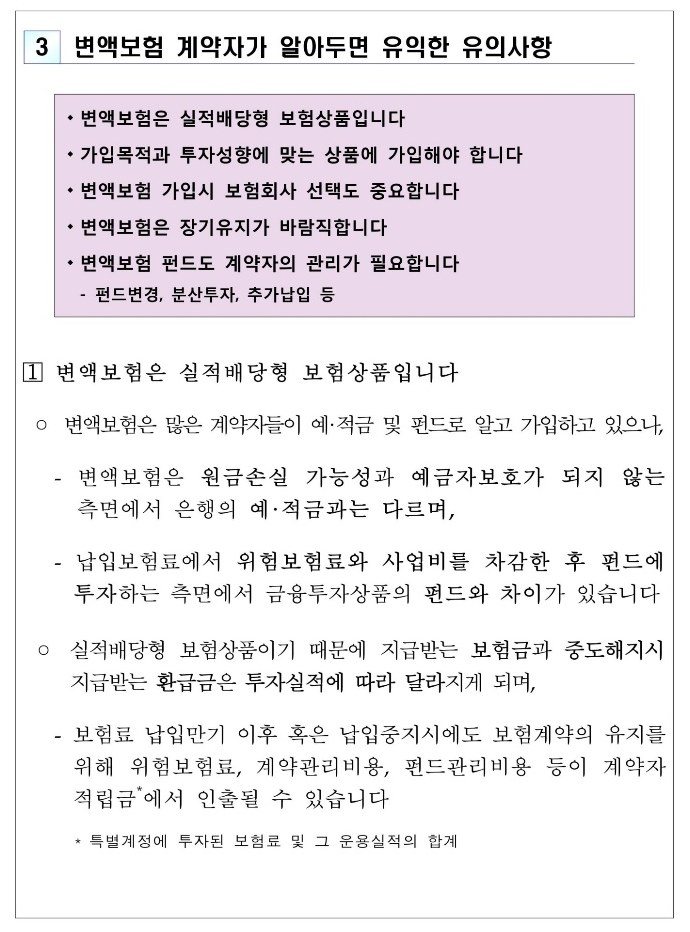
보험료 중 일부를 주식·채권 등에 투자하고, 그 실적에 따라 보험금·환급금이 달라지는 상품
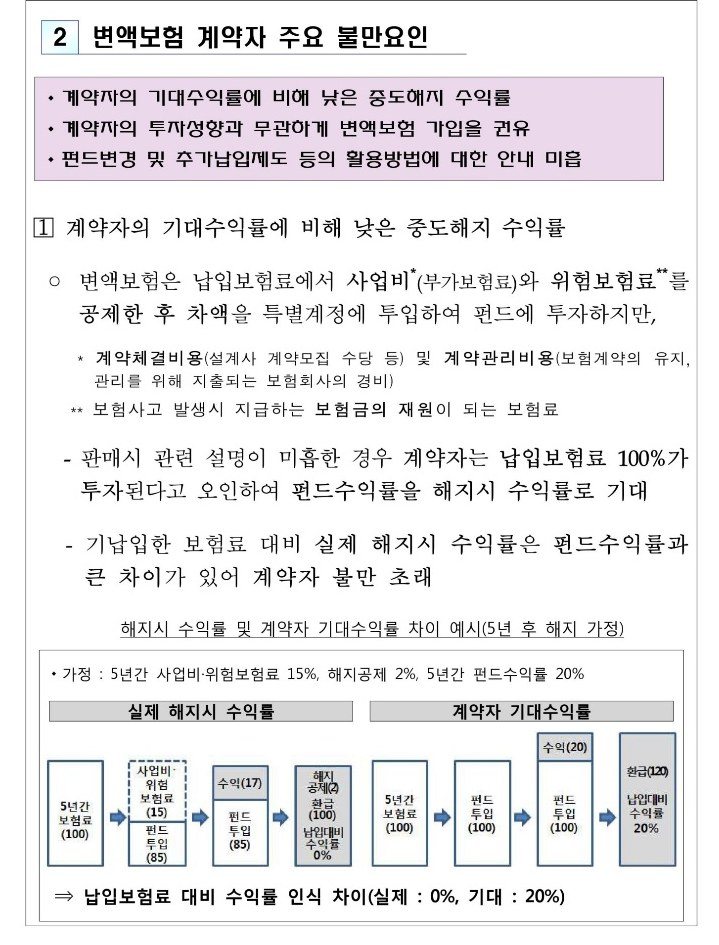
금융감독원이 분석한 변액보험 계약자의 가장 큰 불만은?
변액보험 소비자 불만 요인 3가지
낮은 중도해지 수익률
계약자의 기대수익률에 비해 낮은 수익률
투자성향과 무관한 가입
계약자의 투자성향과 무관하게 변액보험 가입 권유
활용방법 안내 미흡
펀드변경 및 추가납입 등 활용방법에 대한 안내 미흡
→ 보장이 목적인 고객이라면 해지 검토 대상입니다.
자료 원문
“연금보험의 배신”
MBC — 연금보험의 배신 · 변액연금보험 (약 4분 55초)
운전자보험
자동차보험은 상대방을,
운전자보험은 나를 지킵니다
- 상대방 치료비·차량 수리비
- 피해자에 대한 손해배상
- 내 차 수리(자차 가입 시)
- 형사합의금(교통사고처리지원금)
- 법원이 선고한 벌금
- 경찰조사·재판 변호사 선임비용
종합보험이 있어도 형사처벌되는 12가지
* 음주·무면허·뺑소니(회색)는 처벌 대상이지만 운전자보험 보장에서는 제외(면책)됩니다
12대 중과실 사고, 남의 이야기가 아닙니다
12대 중과실 사고
12대 중과실 사고 부상자
12대 중과실 사고 사망자
하루에도 수백 명이 형사책임 앞에 섭니다. 그중 한 명이 내가 되지 않으리라는 보장은 없습니다.
출처: 2014~2018년 12대 중과실 교통사고 집계(36만 1,183건, 사망 8,712명) 인용 보도 기준 환산
평범한 하루가
형사사건이 되는 순간
우리 주변에서 실제로 흔히 일어나는 네 가지 장면
늦을까 봐 밟은 노란불, 신호위반 사고
▶ 사고 장면(또는 다음 ›)을 누르면 재생되고, 이어서 누를 때마다 단계별 설명이 나옵니다 · 이해를 돕기 위한 가상 사례
이 사고 한 번에 2,500만원
빨간불로 바뀌는 순간 교차로에 진입해 측면에서 오던 차량과 충돌. 상대 운전자는 전치 8주 진단을 받았습니다.
* 이해를 돕기 위한 가상 사례이며, 금액은 사고 내용·피해 정도·합의 상황에 따라 달라집니다
스쿨존에서 1초, 민식이법 적용
▶ 사고 장면(또는 다음 ›)을 누르면 재생되고, 이어서 누를 때마다 단계별 설명이 나옵니다 · 이해를 돕기 위한 가상 사례
이 사고 한 번에 3,800만원
학교 앞에서 주차 차량 사이로 뛰어나온 9살 아이와 접촉. 아이는 다리 골절로 전치 6주 진단을 받았습니다.
* 이해를 돕기 위한 가상 사례이며, 금액은 사고 내용·피해 정도·합의 상황에 따라 달라집니다
비 오는 저녁, 우회전하다 횡단보도에서
▶ 사고 장면(또는 다음 ›)을 누르면 재생되고, 이어서 누를 때마다 단계별 설명이 나옵니다 · 이해를 돕기 위한 가상 사례
이 사고 한 번에 7,500만원
우회전하다 횡단보도를 건너던 60대 보행자를 미처 보지 못했습니다. 피해자는 전치 16주, 장기 후유장해가 우려됩니다.
* 이해를 돕기 위한 가상 사례이며, 금액은 사고 내용·피해 정도·합의 상황에 따라 달라집니다
점심 먹고 나오다, 식당 주차장 출구에서
▶ 사고 장면(또는 다음 ›)을 누르면 재생되고, 이어서 누를 때마다 단계별 설명이 나옵니다 · 이해를 돕기 위한 가상 사례
이 사고 한 번에 3,200만원
식당 주차장에서 나오며 보도를 그대로 가로지르다 걸어오던 70대 보행자와 충돌. 피해자는 전치 10주 진단을 받았습니다.
* 이해를 돕기 위한 가상 사례이며, 금액은 사고 내용·피해 정도·합의 상황에 따라 달라집니다
몰랐던 위반 vs 오해했던 위반
12대 중과실에 해당합니다
해당하지 않습니다
출처: 대법원 2026.6. 중앙선 침범 판결(파이낸셜뉴스), 대법원 2024.6.20. 전원합의체 판결(경향신문) 보도 기준
같은 사고, 운전자보험 하나로 달라지는 결과
본인 부담 0원
벌금 · 형사합의금 · 변호사까지 한도 안에서 모두 보장되면, 수천만원짜리 사고도 내 돈은 0원입니다.
단, 아래 세 가지 담보가 충분한 금액으로 세팅되어 있어야 합니다.
* 앞 사례 예시 기준 · 벌금·합의금·변호사 모두 가입 한도 내 보장 가정 · 실제 보장은 상품·약관에 따라 다름
“변호사선임비용은 경찰조사단계부터
나오는 걸로 가입하셔야 합니다”
변호사가 말하는 운전자보험 — 경찰조사단계 변호사선임비용 (약 2분 59초)
운전자보험은 계속 바뀌어 왔습니다
그래서 언제 가입했는지가 중요합니다. 담보를 골라 보세요.
한눈에 보는 운전자보험 변천사
| 구분 | 2009.10 | 2009.11 | 2011.06 | 2017.04 | 2018.01 | 2018.09 | 2019.04 | 2019.08 | 2020.04 | 2021.04 | 2021.08 | 2021.12 | 2022.04 | 2022.10 | 2023.02~03 | 2023.06 | 2023.07 | 2023.09 | 2023.10 | 2024.04 | 2024.09 | 2025.01 | 2026.01 | 2026.05 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 교통사고 처리지원금 | 형사합의금 → 교사처 변경 | 중상해 교통사고 처리지원금 신설 | 선지급제도 도입 | 3천만 → 5천만 | 5천만 → 7천만 | 7천만 → 1억 | 6주미만 출시 | 1억 → 1.3억 | 1.3억 → 1.5억 | 1.5억 → 2억 | 보험회사(공탁금) 직접지급 (50%) | 25~30주 → 1.5억 중상해 → 2억 | 일반사고 중상해 불기소/불송치 보장확대 | 비탑승중 사고 보상 | 보험회사(공탁금) 직접지급(100%) 보장금액의 50% | 보험회사(공탁금) 직접지급(100%) 보장금액의 70% | ||||||||
| 변호사 선임비 | 방어비용 → 변호사선임비 변경 | 5백만 → 1천만 | 1천만 → 2천만 | 2천 → 3천 (약식기소 포함) | 3천 → 5천 (경찰조사 포함) | 5천 → 7천 → 5천 (한시확대 23.02) | 일반사고 중상해 (경찰조사) 보장 (22.10월 이후 소급) | 보험회사 직접지급 (50%) | 비탑승중 사고 보상 | 보험회사 직접지급(70%) | 직접지급 대상확대 중대법규 1~14급 일반사고 모든 중상해 | 5백만 | 변호사가 오는 보험 (변호사 직접 파견) | |||||||||||
| 벌금 | 대물벌금 담보신설 | 2천만 → 3천만 (민식이법) | 선지급제도 도입 | 비탑승중 사고 보상 |
← 표를 옆으로 밀어서 보세요 · 빨간 칸은 퀴즈 정답
이제 퀴즈 5문제로 확인해 볼까요?
변호사선임비용에 ‘경찰조사 단계’가 포함되기 시작한 시점은?
왜 중요할까? 사고 직후 경찰조사 단계에서 진술이 잘못되면 이후 결과가 달라집니다. 2022년 10월 이전 운전자보험은 이 단계의 변호사 비용이 나오지 않을 수 있습니다.
변호사 ‘비용 지원’이 아니라
변호사를 ‘보내주기’ 시작한 시점은?
변호사를 찾는 보험 기존 변호사선임비
- 교통사고 발생
- 변호사 수소문
- 수임료 선지출
- 사건 종료 후 청구서류 준비
- 보험사에 청구
시간 지연 · 비용 부담 · 복잡한 절차
변호사가 오는 보험 2026년 5월
- 교통사고 발생
- 보험 콜센터 접수
- 교통사고 특화 변호사 즉시 지원
- 경찰조사 단계부터 전 과정 대응
고객이 찾기 전에 바로 지원!
교통사고처리지원금 한도가 2억원이 된 시점은?
그 뒤 2023년 9월에는 25~30주 1.5억, 중상해 2억으로 세분화됐습니다. 오래된 운전자보험은 3천만~1억에 머물러 있을 수 있습니다.
교통사고처리지원금 선지급, 가장 최근(2025년 1월) 기준은?
선지급이란? 형사합의금·공탁금을 고객 돈으로 먼저 내고 나중에 돌려받는 게 아니라, 보험사가 먼저 지급하는 것. 가입 시점에 따라 이 기능이 아예 없거나 비율이 낮을 수 있습니다.
벌금 담보가 3,000만원으로 오른 시점은? 힌트 — ‘민식이법’
민식이법 — 어린이보호구역에서 어린이를 다치게 하면 최대 3,000만원의 벌금이 나올 수 있게 됐습니다. 벌금 한도 2,000만원짜리 운전자보험이라면 부족합니다. (벌금 선지급제도는 2021년 4월 도입)
실제 사고입니다
이 사고에서 운전자보험은 무엇을 해결했을까요?
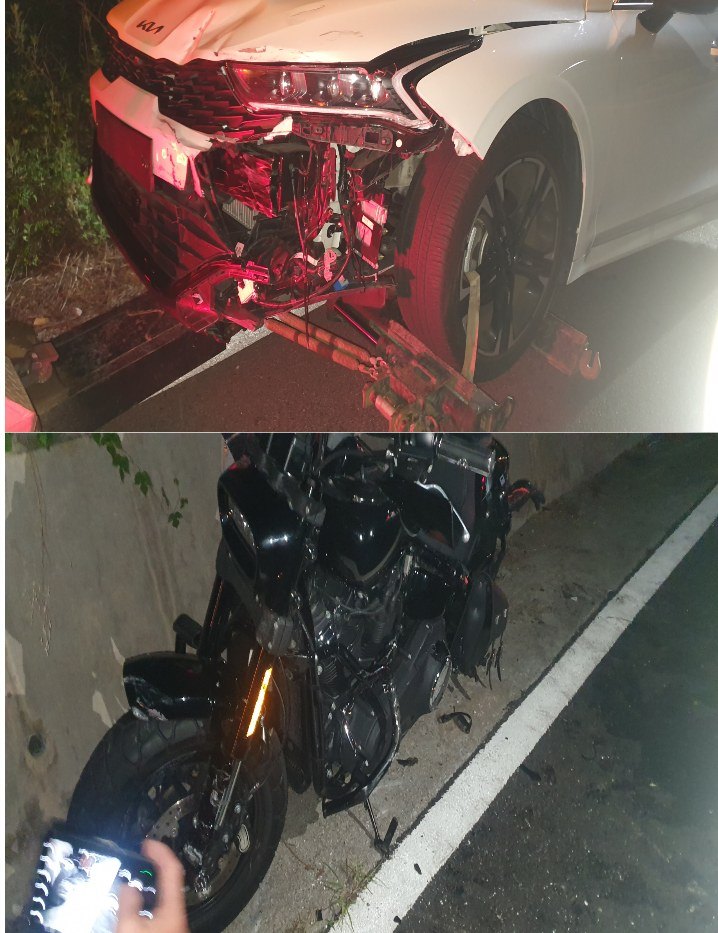
합의서 · 선임신고서 · 지급 알림까지
누르면 크게 볼 수 있습니다
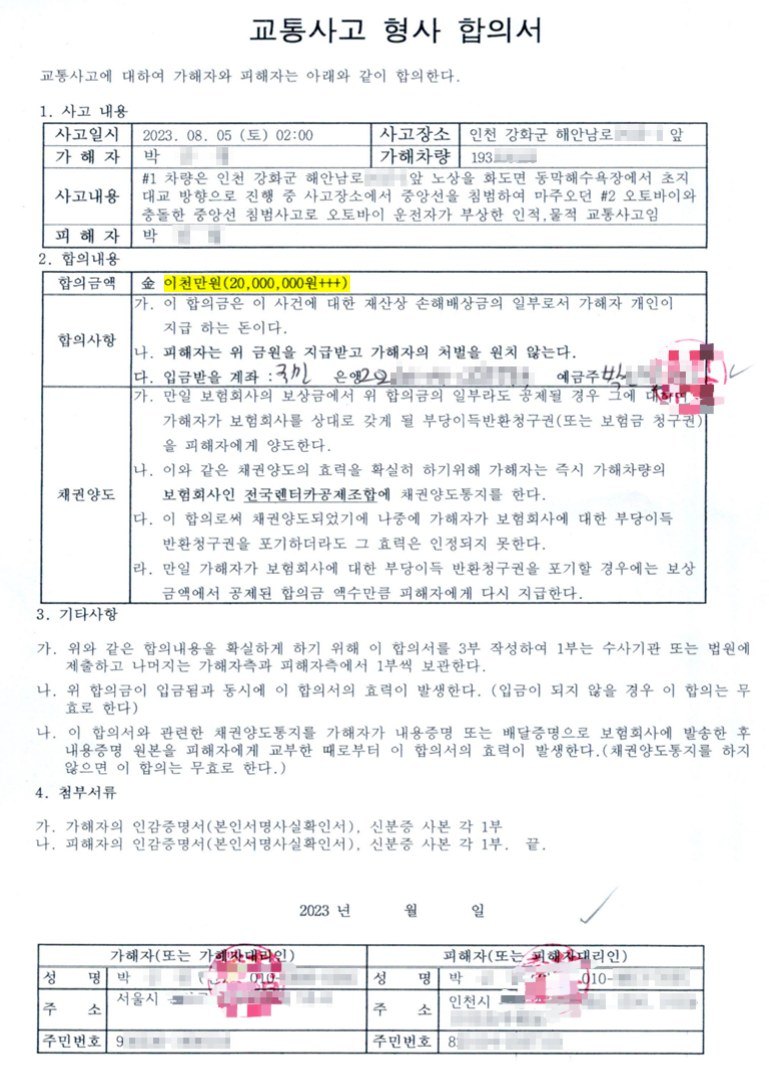
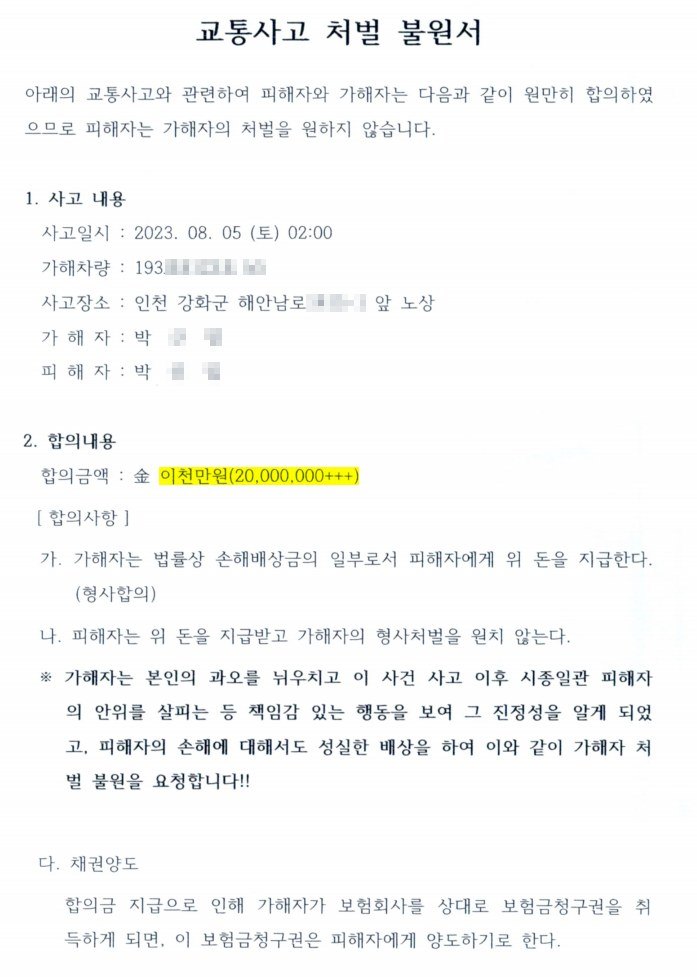
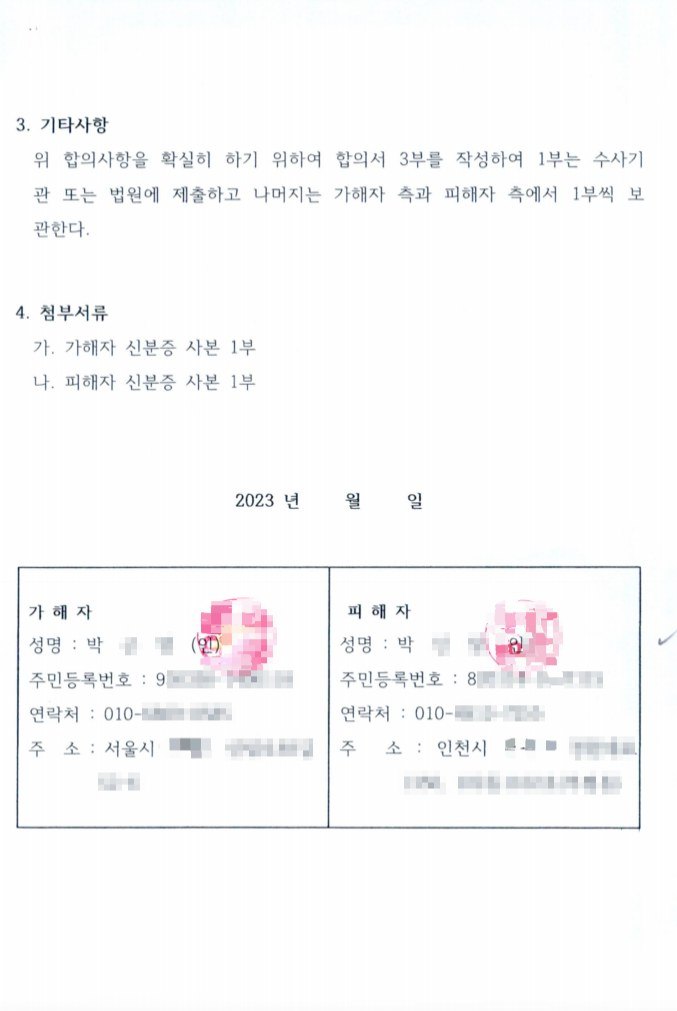
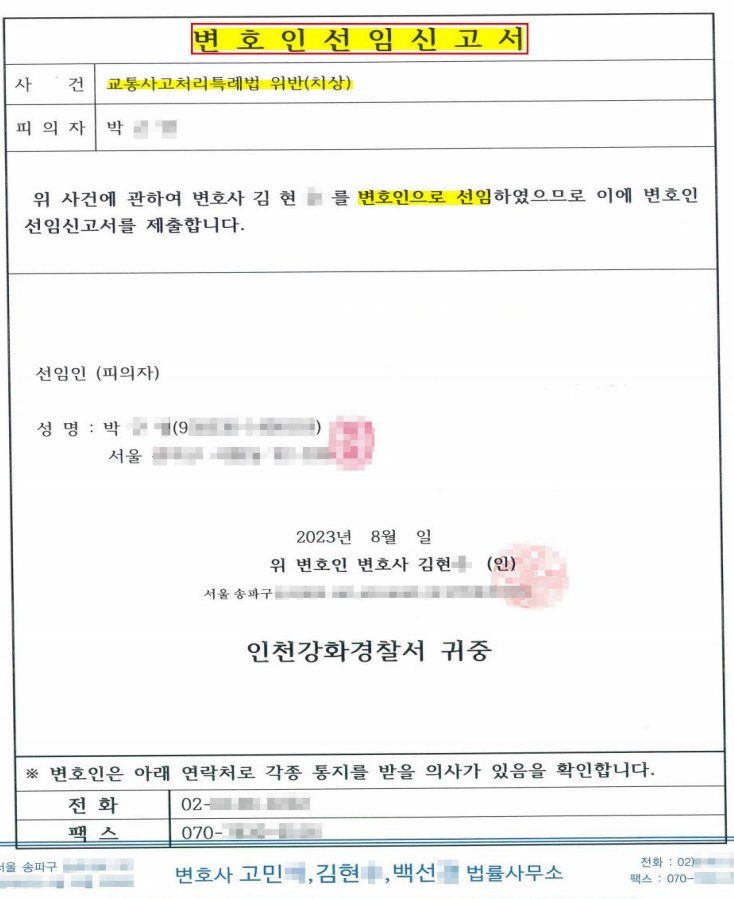
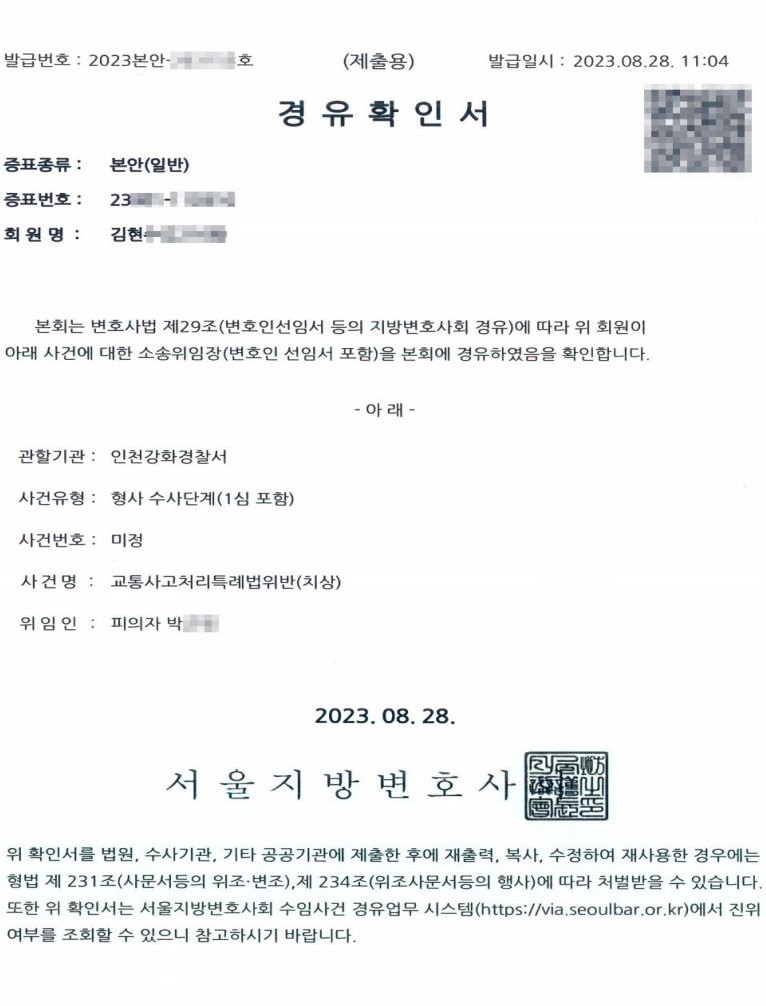
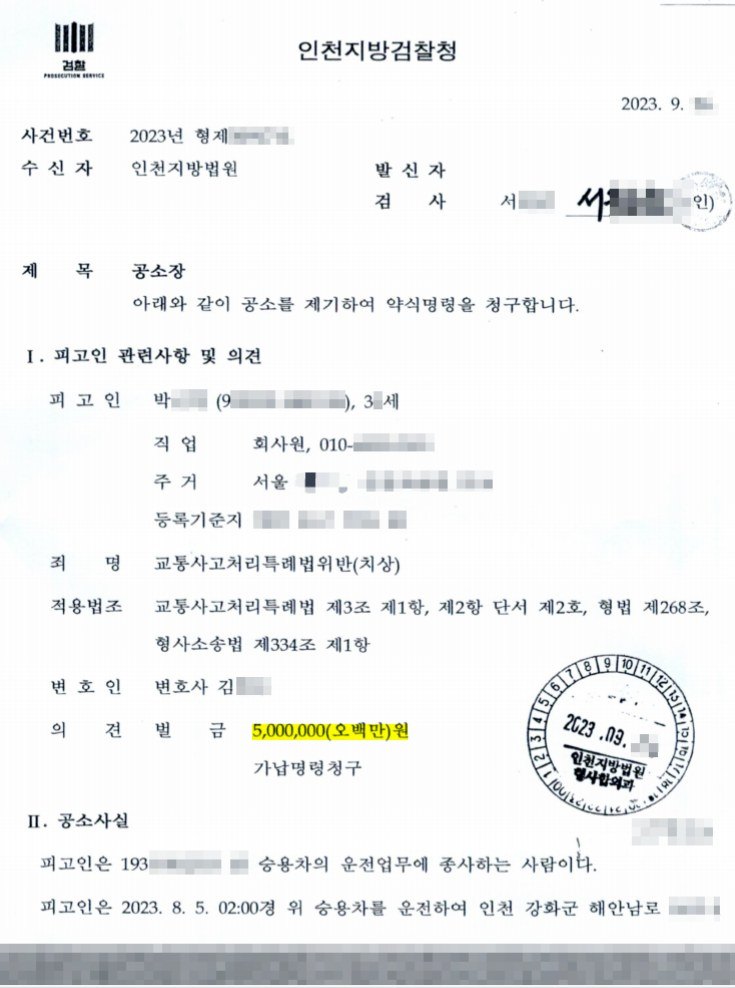
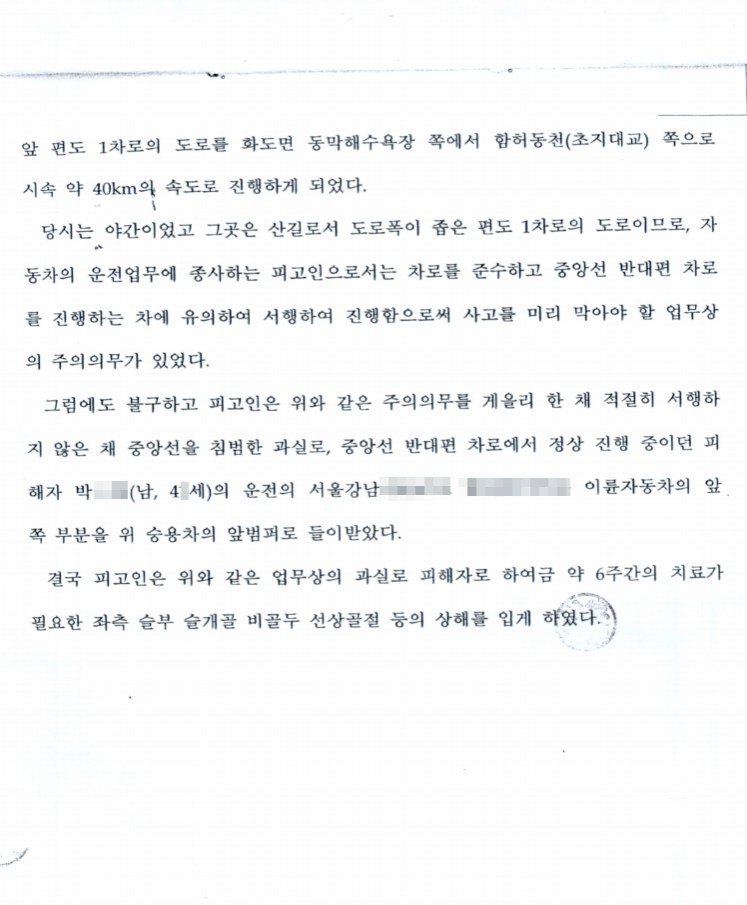
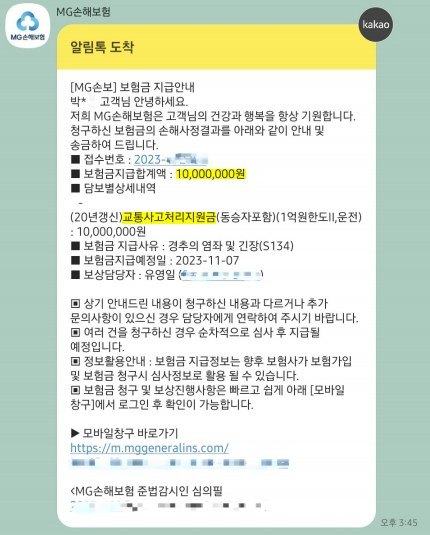
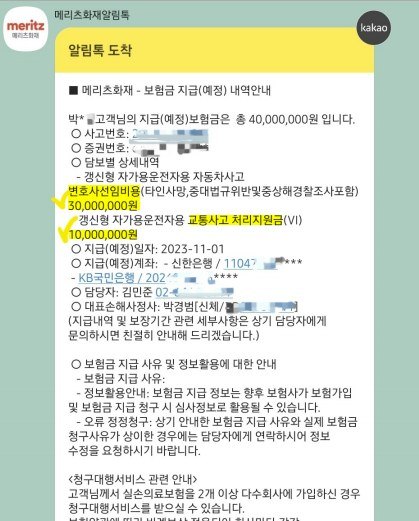
월 1만원 운전자보험, 얼마를 해결했을까요?
메리츠 운전자보험 M-Drive (월 10,000원)
이 모든 금액을 운전자보험 10,000원 한 개로
내 돈 먼저 나가는 것 없이 전부 선지급 처리로 해결.
보험사에서 → 법원 계좌로
보험사에서 → 상대방 계좌로
보험사에서 → 변호사 법률사무소 계좌로
경찰조사 전부터 변호사를 선임해 경찰서에 동행, 모든 허드렛일을 변호사가 처리한 후 보고받음.
운전자보험을 리모델링 해야 되는 이유!
증권분석 핵심 포인트
기존보험 가입담보 → 리모델링 시 가입담보
카드 앞면을 보고 정답을 먼저 말해 보세요. 그다음 눌러서 확인!
해지할 보험 · 추가할 담보
해지해야 할 보험 2
추가해야 할 담보 19
암 치료
뇌 · 심장
간병 · 요양
기존 보험 점검
리모델링 전 · 후
보장을 이렇게 늘렸습니다. 그렇다면 보험료는?
보장을 크게 늘린 이 고객, 월 보험료는 어떻게 됐을까요?
월 -596,700원
사고별 최대로 받을 수 있는 보험금 차이
| 사고유형 | 기존보험 | 리모델링 | 보험금 차액 |
|---|
(단위: 원) 실제 고객 리모델링 사례
리모델링 전 · 후 원본 비교표
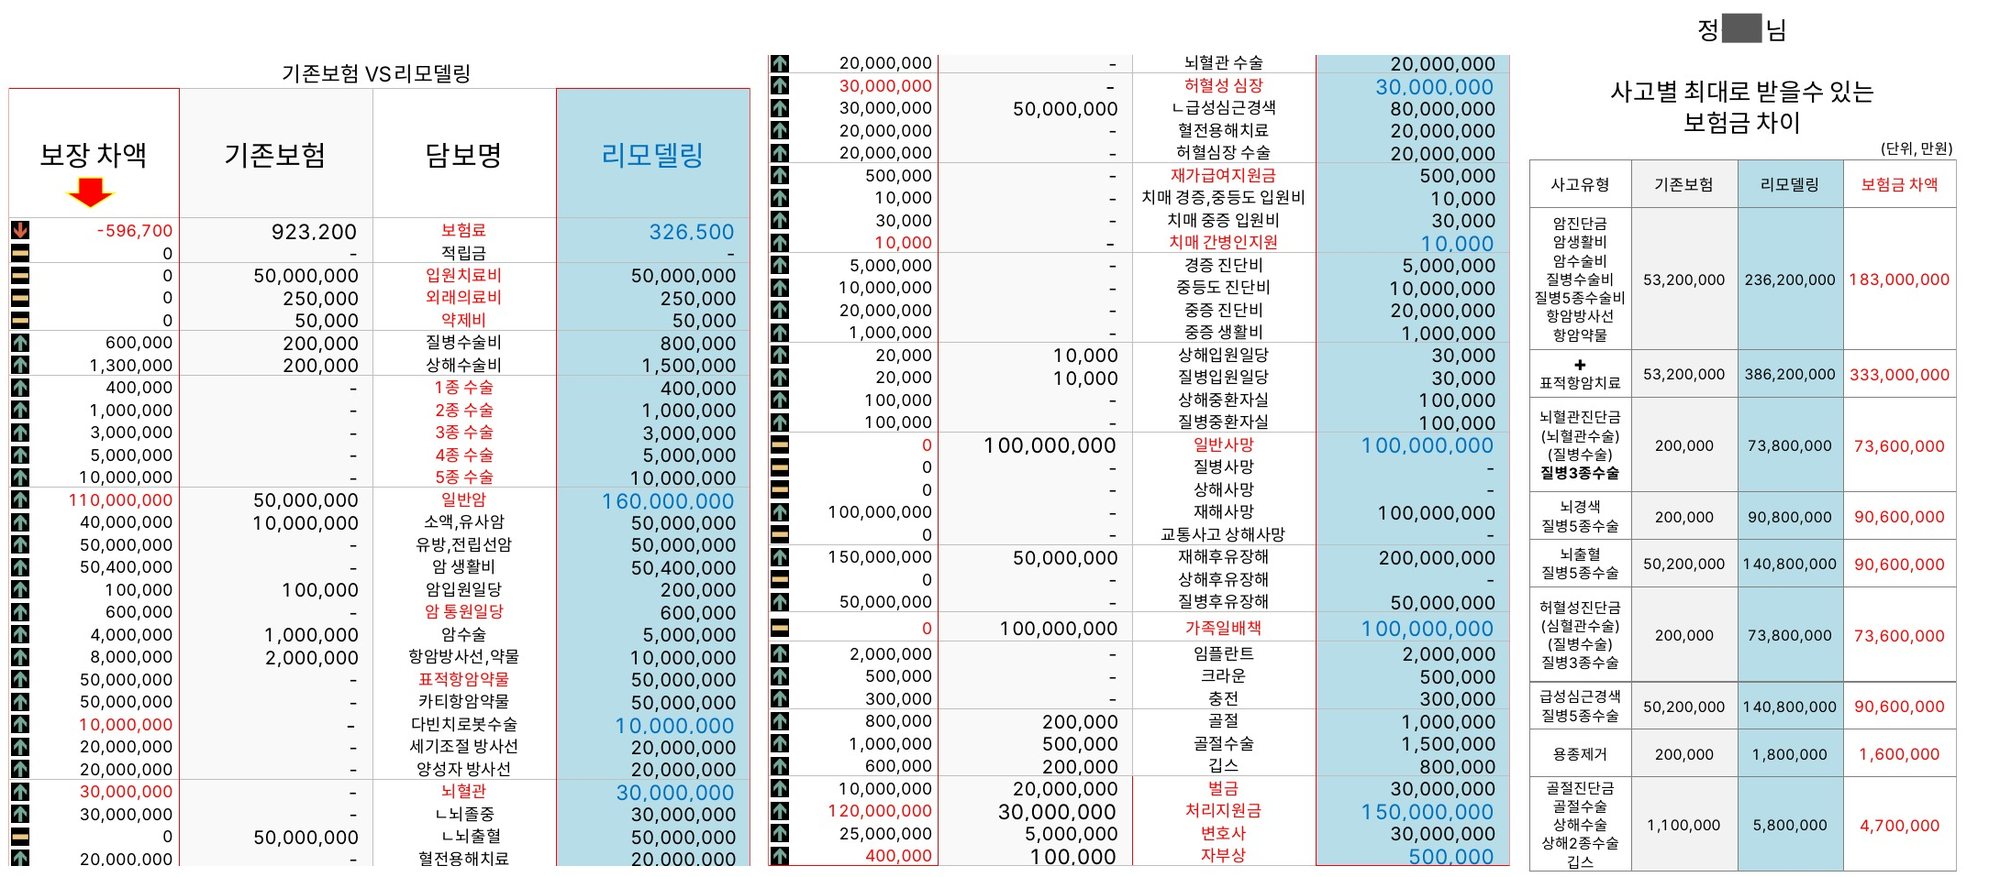
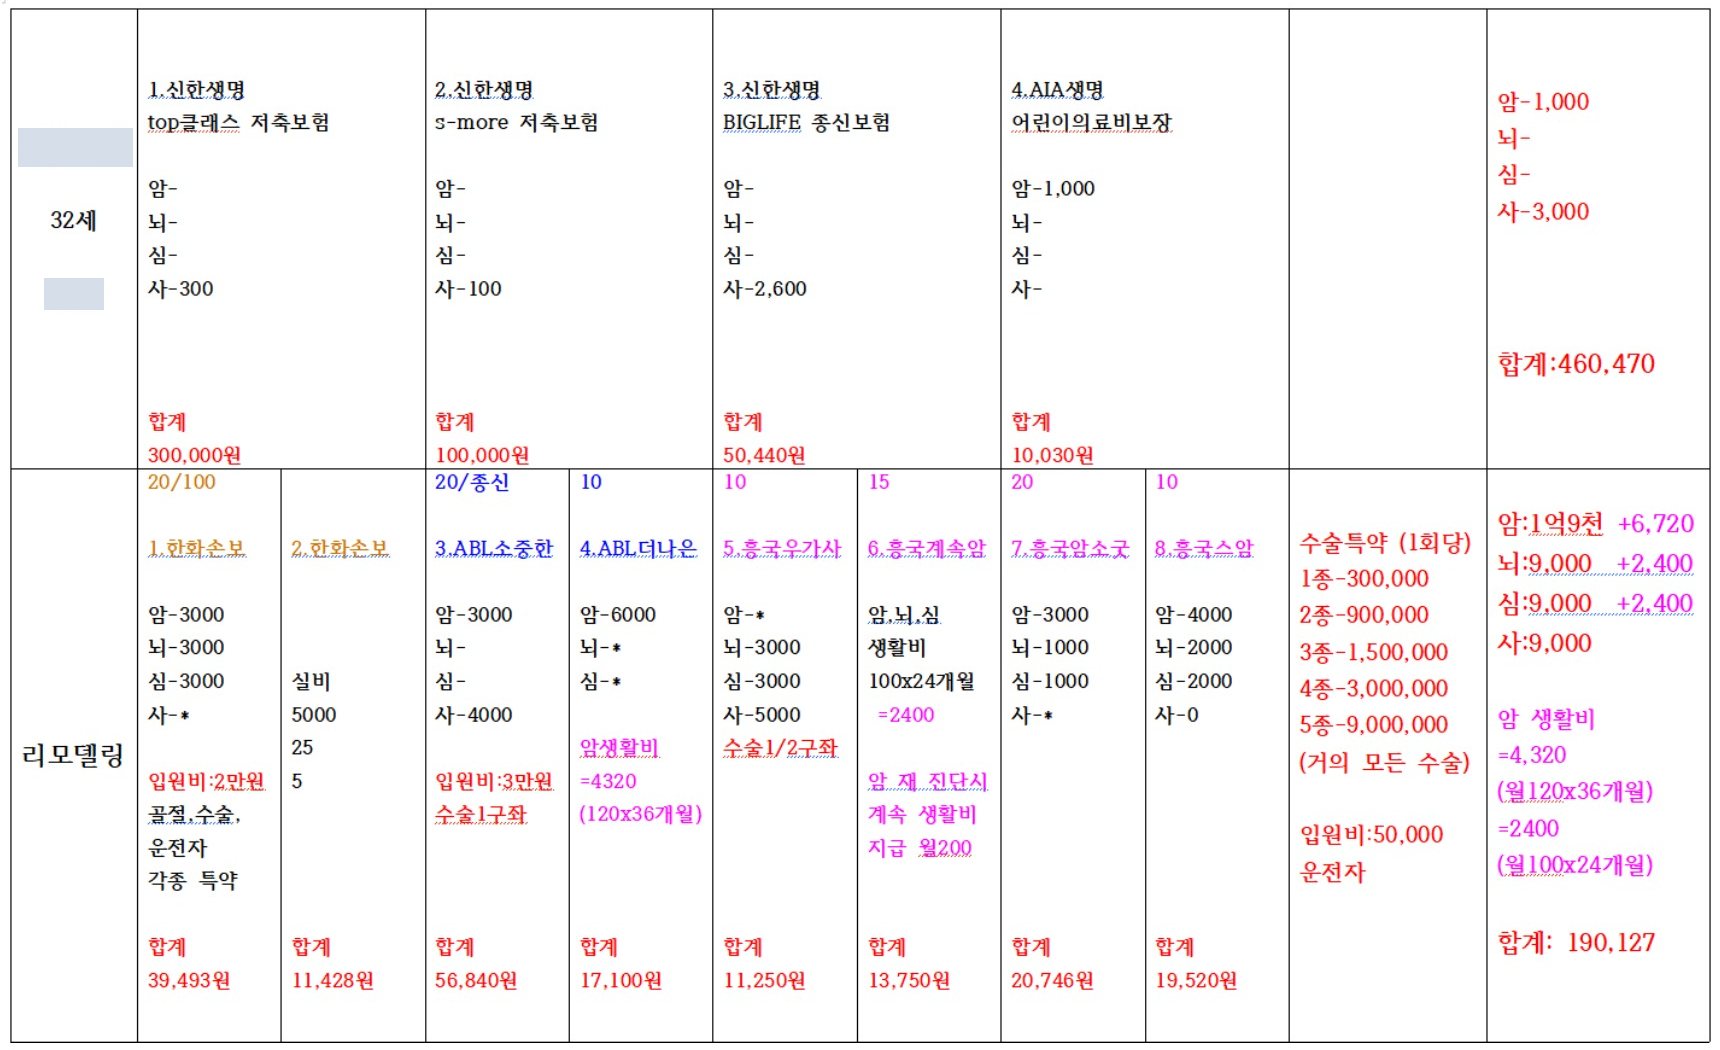
32세 여성 고객 — 4건 → 8건
보험 개수는 늘었는데, 보험료는 줄었습니다.
1,000만
+ 생활비 6,720만
없음
+ 생활비 2,400만
없음
+ 생활비 2,400만
3,000만
수술 1~5종 · 입원비 · 운전자 추가
32세 고객 원본 비교표
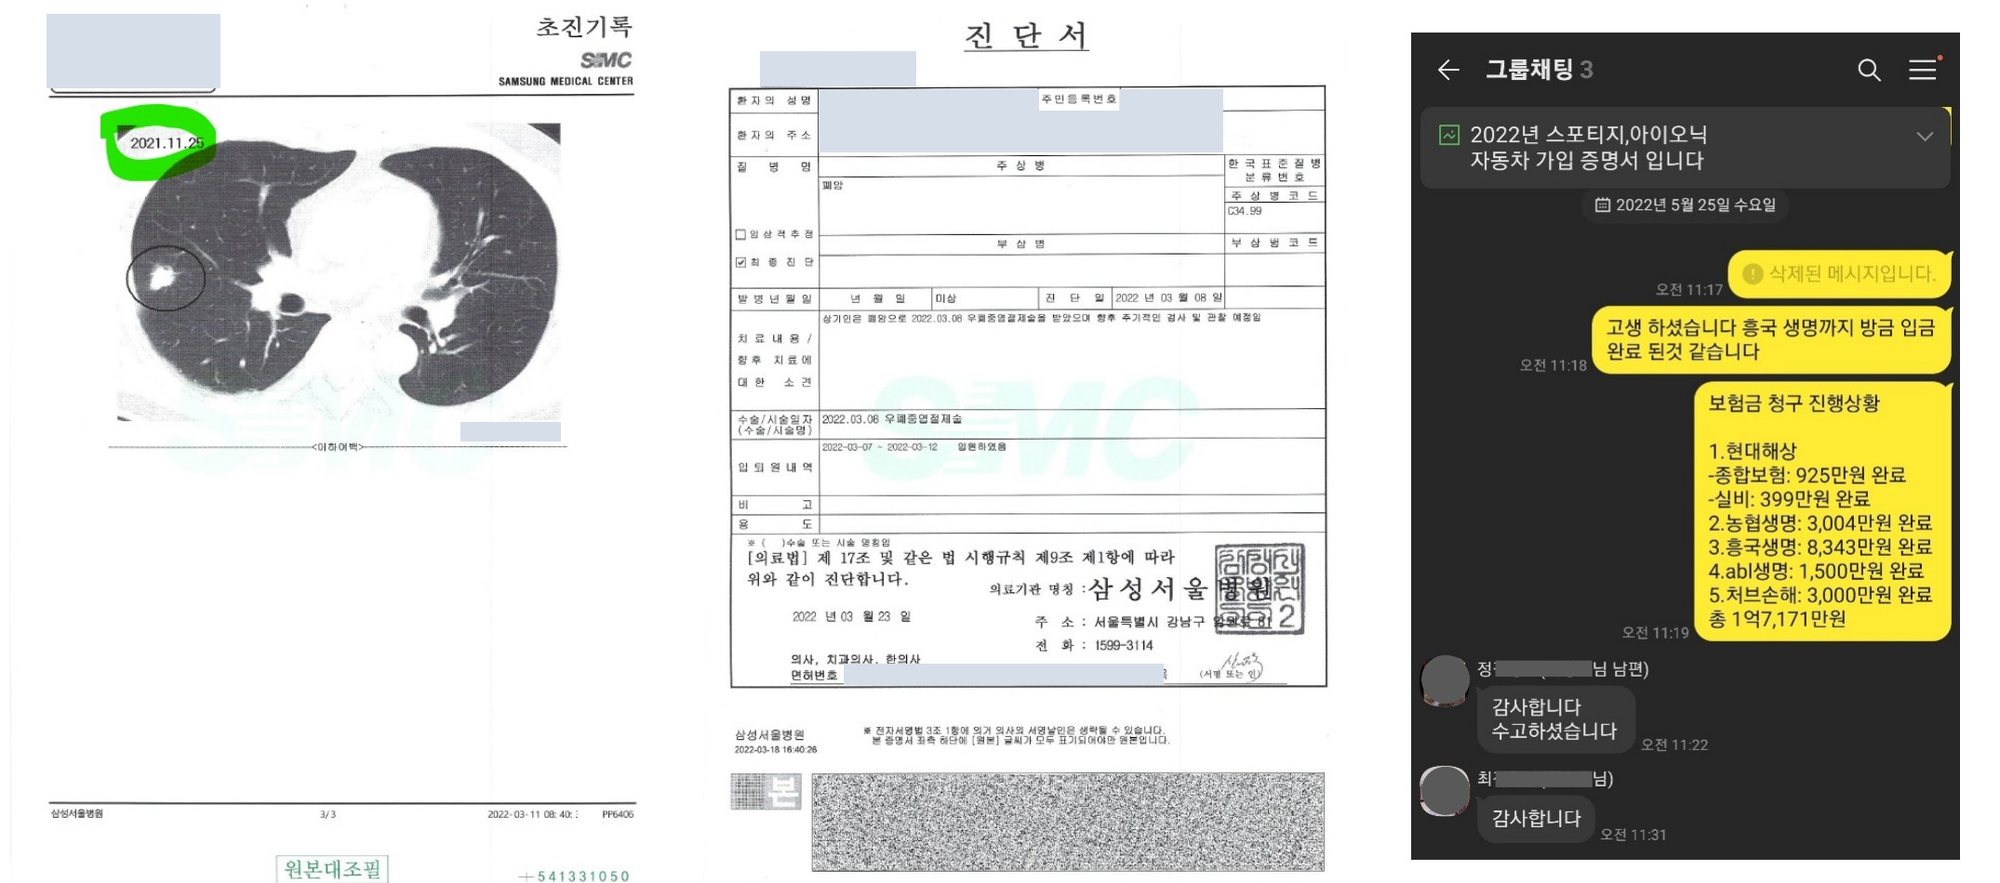
보험금 지급사례 ①
폐암(C34.9) · 우폐중엽절제술 — 기존보험만 있었다면 3,500만원
지급사례 ① 실제 서류
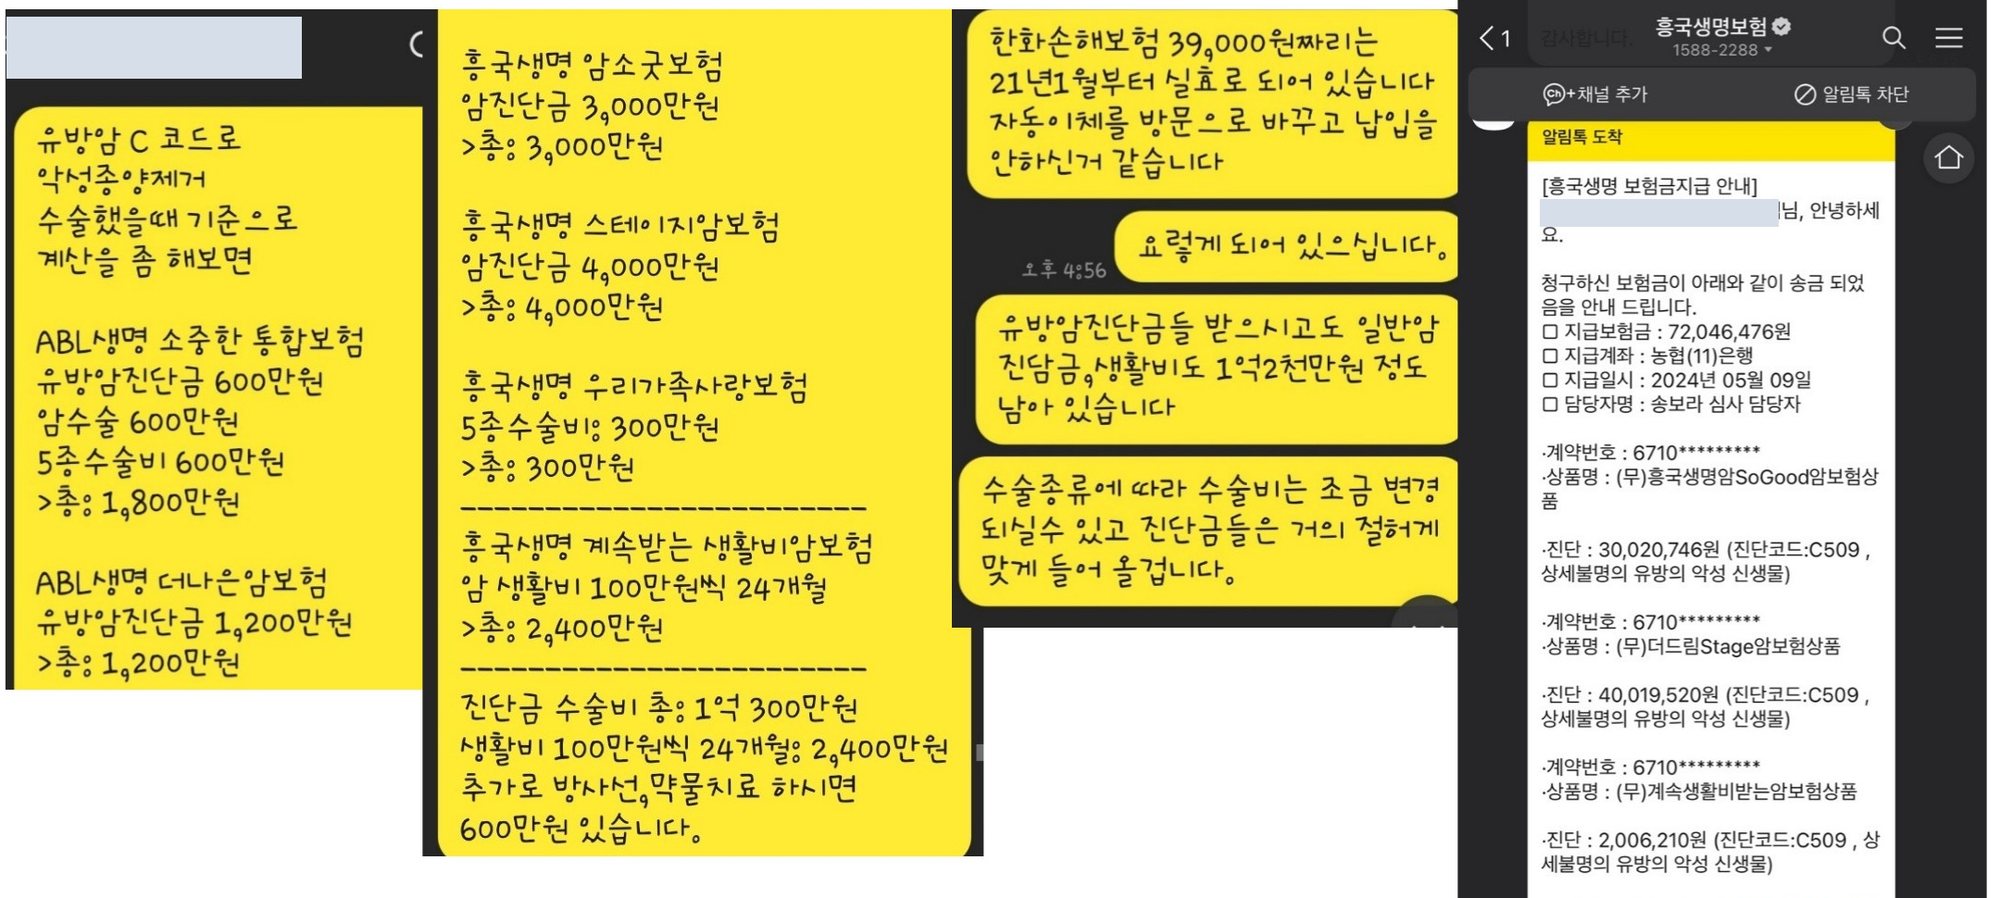
보험금 지급사례 ②
유방암(C50.9) — 기존보험(한화손해 39,000원)은 이미 실효된 상태였습니다.
유방암 진단금을 받고도 일반암 진단금·생활비 약 1억 2천만원이 남아 있는 구조
지급사례 ② 실제 안내 메시지
최종 점검 퀴즈 10문제
오늘 배운 증권분석 포인트, 몇 점일까요?
의료기술의 발전으로
육체적 고통은 줄었지만
경제적 고통은 늘었습니다
고객님의 증권 한 장에, 고객님의 내일이 들어 있습니다.